반응형
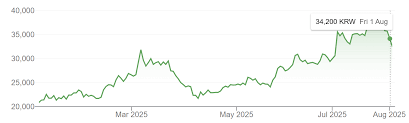
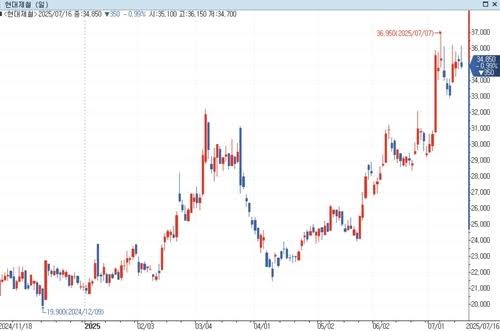
국내 건설 경기 침체 장기화와 중국산 저가 철강재 유입으로 힘든 시기를 거친 현대제철의 향후 주가 흐름, 실적 턴어라운드 요인, 핵심 리스크 및 증권가 목표가를 종합적으로 정리한 가이드입니다.
반응형
1. 한눈에 보는 핵심 투자 포인트 요약

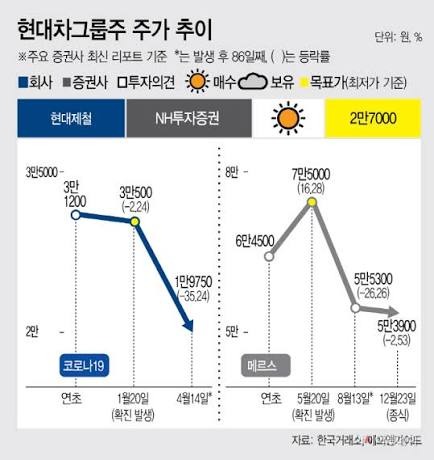

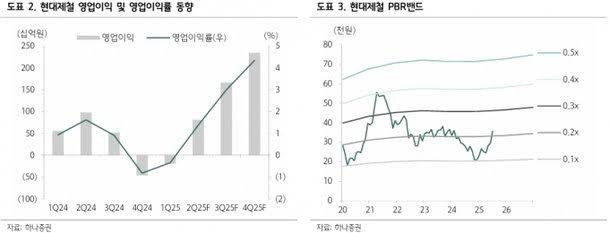
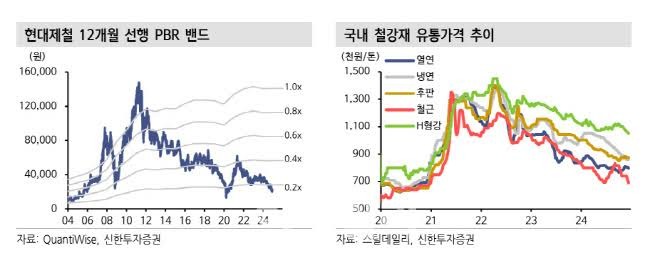
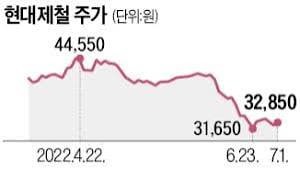
- 극단적인 밸류에이션 바닥 (PBR 0.2배 수준): 주가순자산비율(PBR)이 0.2~0.3배 수준으로 역사적 하단에 위치해 있어 하방 경직성이 매우 강합니다.
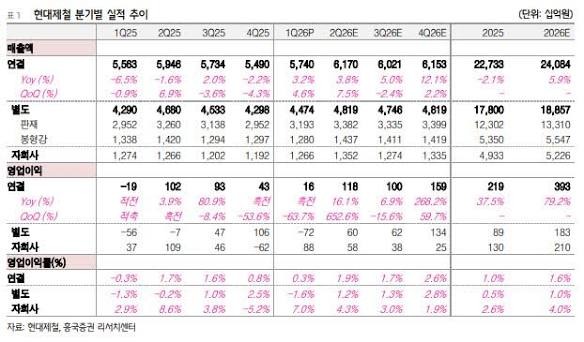
- 상저하고 실적 턴어라운드 국면: 계절적 비수기 및 전방 수요 부진을 지나 4분기부터 점진적인 롤마진(판가-원가) 개선세 진입이 예상됩니다.
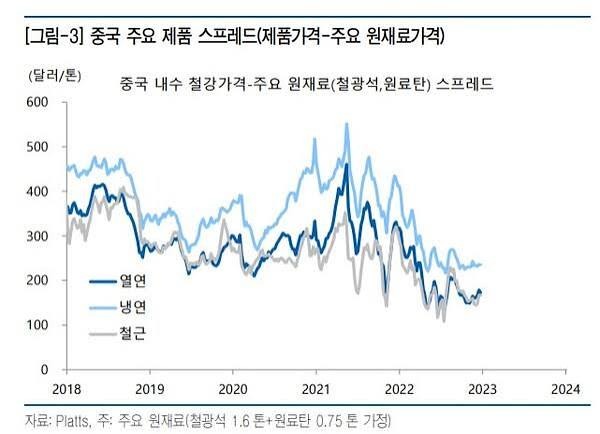
- 중국발 철강 감산 및 부양책 수혜: 중국 정부의 대규모 경기 부양책과 철강재 공급 통제 기조는 글로벌 철강 단가 하방을 방어하는 핵심 모멘텀입니다.
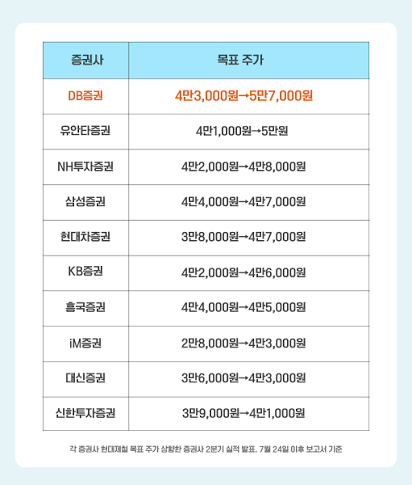
- 증권가 컨센서스: 투자의견 대체로 '매수(BUY)', 평균 목표주가는 39,000원 ~ 44,000원 선에 형성되어 있습니다.
2. 주가에 영향을 미치는 4대 핵심 변수 비교
| 구분 | 긍정적 요인 (상승 모멘텀) | 부담 요인 (리스크) |
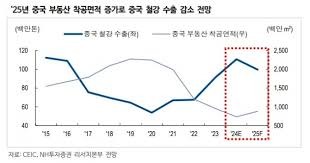
| 중국 철강 시황 | 중국 경기 부양책 본격화, 저가 밀어내기 수출 제한 기대감 | 중국 부동산 경기 회복 속도 지연 시 단가 반등 폭 제한 |
| 국내 건설/봉형강 | 금리 인하 기조에 따른 중장기 착공 회복, 감산을 통한 재고 정상화 | 국내 주택 착공 침체 지속으로 인한 철근/형강 수요 부진 |
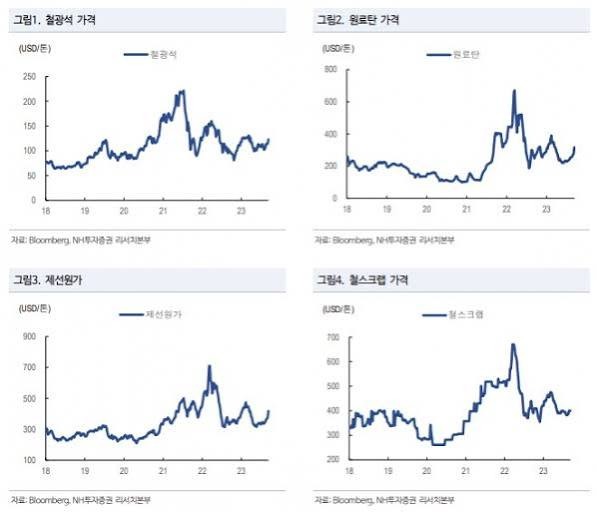
| 차량용 강판(판재류) | 현대차·기아 고부가가치 차량 판매 호조로 견고한 캡티브 물량 유지 | 원료탄 및 철광석 원가 변동에 따른 가격 협상 주기 부담 |
| 주주환원 정책 | 정부 밸류업 프로그램에 맞춘 자사주 소각·배당 확대 기대감 | 대규모 친환경 설비 전환(전기로-고로 복합 프로세스) 투자 비용 |
3. 사업 부문별 실적 분석 및 향후 방향
- 봉형강 (건설向): 바닥 다지기 및 감산 효과
- 철근과 H형강 등 봉형강 부문은 국내 착공 면적 감소로 가장 큰 타격을 입었으나, 주요 제강사들의 강도 높은 감산으로 유통 재고가 안정화되고 있습니다. 추가적인 가격 하락 가능성은 낮으며 건설 사이클 회복 시 실적 레버리지가 가장 큽니다.
- 판재류 (자동차·조선向): 견고한 방어막
- 현대차그룹向 자동차 강판 물량이 실적의 버팀목 역할을 하고 있습니다. 조선용 후판 역시 국내 조선사들의 수주 잔고가 풍부하여 안정적인 출하가 유지되고 있습니다.
- 글로벌 거점 투자 (미국 전기로 등):
- 현대차그룹의 북미 전기차 전용 공장(HMGMA) 가동에 맞춰 현지 철강 공급망 투자 집행이 순차적으로 진행되고 있어 중장기 성장 동력을 확보하고 있습니다.
4. 증권가 목표주가 및 밸류에이션
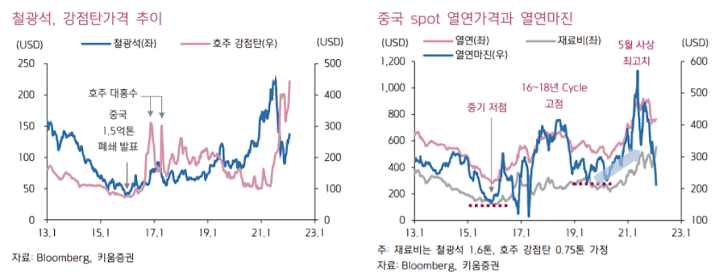
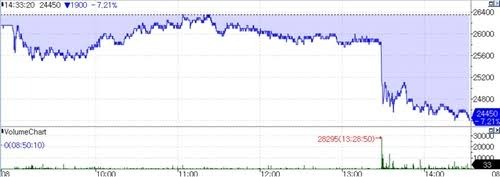
주요 증권사들은 단기적인 분기 실적 기대치를 소폭 낮추면서도, 현 주가가 청산 가치에도 못 미치는 수준인 만큼 '중장기 분할 매수' 관점을 유지하고 있습니다.
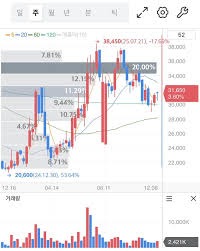
- 목표주가 밴드: 39,000원 ~ 44,000원 (현재 3만 원 초반대 주가 대비 30~40% 이상의 상승 여력 제시)
- 투자의견 평가:
- 상반기 실적 부진 요인은 주가에 이미 선반영되었다는 평가가 지배적입니다.
- 분기별 실적이 바닥을 통과하는 시점부터 PBR 0.3배를 넘어 0.35~0.4배 수준으로의 정상화(리레이팅) 흐름이 전개될 것으로 전망됩니다.
5. 실전 투자 대응 전략
- 단기 트레이딩보다는 중장기 호흡: 철강업은 전형적인 경기 민감(시클리컬) 업종이므로, 단기 모멘텀보다는 업황의 저점 통과를 확인하며 분할 매수로 모아가는 전략이 유효합니다.
- 필수 체크 지표:
- 중국 유통 철강재(열연/철근) 주간 가격 추이
- 철광석 및 원료탄 선물 가격 동향
- 한국은행 금리 경로와 국내 아파트 착공 지표
반응형