반응형
제조업 현장의 자동화를 넘어 식음료(F&B), 물류, 의료, 서비스 등 일상 영역으로 침투 중인 글로벌 협동로봇(Cobot) 시장 선두 주자이자 그룹 차원의 사업 재편 시너지를 도모하는 '두산로보틱스(454910) 주가 전망 및 핵심 투자 분석 완벽 가이드'입니다.
핵심 사업 경쟁력부터 주요 로봇주 간 비교, 증권가 목표주가 및 흑자 전환 로드맵, 실전 매매 전략까지 5가지 핵심 주제로 완벽히 정리해 드립니다.
반응형
1. 한눈에 보는 핵심 투자 포인트 요약

- 국내 1위·글로벌 톱티어 협동로봇 라인업: 가반하중(로봇이 들어 올릴 수 있는 무게) 5kg부터 30kg에 이르는 업계 최다 라인업(A·E·M·H·P 시리즈)을 보유하여 정밀 전자 조립부터 고중량 팔레타이징(물류 적재)까지 전 산업군 대응이 가능합니다.
- 글로벌 유통망 및 북미/유럽 침투율 확대: 북미(Doosan Robotics America) 및 유럽 법인을 기반으로 해외 파트너사 네트워크를 100개 이상으로 확장하고 있으며, 북미 시장 중심의 안정적인 하드웨어 공급 레퍼런스를 축적하고 있습니다.
- 소프트웨어 및 AI 로봇 솔루션(다트스위트) 수익화: 로봇 팔 하드웨어 단순 판매에 그치지 않고, 스마트폰 앱스토어처럼 개발자와 소비자가 맞춤 앱을 거래하는 소프트웨어 플랫폼 '다트스위트(Dart-Suite)' 및 AI 비전 솔루션을 통해 반복적인 구독형 매출 모델을 구축하고 있습니다.
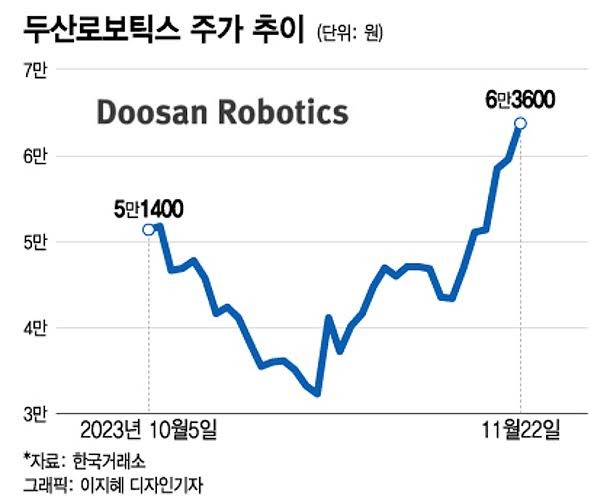
- 증권가 컨센서스: 고성장 로봇 테마 프리미엄과 높은 밸류에이션(고PBR) 부담이 공존하는 가운데, 증권가 목표주가는 턴어라운드 시점에 따라 75,000원 ~ 110,000원 밴드에 형성되어 중장기 성장 잠재력에 무게를 두고 있습니다.
2. 한눈에 보는 국내 로봇 3사(두산로보틱스·레인보우로보틱스·뉴로메카) 포지셔닝 비교
국내 대표 협동로봇 및 로봇 자동화 3사의 사업적 특성과 강약점 비교 요약표입니다.
| 구분 | 1. 두산로보틱스 (454910) ★글로벌 다각화·고하중 전문 | 2. 레인보우로보틱스 (277810) ★삼성 생태계 편입·휴머노이드 | 3. 뉴로메카 (348340) ★F&B 치킨/카페·중소 제조 최적화 |
| 핵심 강점 | 가반하중 30kg급 고중량 제어, 글로벌 톱 수준 안전 인증 | 삼성전자 지분 투자, 초정밀 이족·사족보행 로봇 기술 | F&B 프랜차이즈 주방 자동화 턴키 솔루션, 가격 경쟁력 |
| 주력 제품군 | 산업용·물류용 팔레타이징 로봇, F&B 바리스타/튀김봇 | 협동로봇(RB 시리즈), 사족보행 로봇, 휴머노이드 | 협동로봇(인디), 자율이동로봇(AMR), 델타로봇 |
| 글로벌 진출 | 매출의 60~70% 이상이 북미 및 유럽 수출에서 발생 | 삼성 글로벌 생산기지 자동화 적용 및 북미 공략 개시 | 국내 중소 제조공장 및 요식업 프랜차이즈 중심 |
| 그룹사 시너지 | 두산그룹 제조 역량 및 두산밥캣 건설·물류 장비 네트워크 | 삼성전자의 AI, 반도체 생산라인, 로봇 플랫폼 기술 결합 | 독립 기술 벤처 기반, 대기업 파트너십 확장 추진 |
| 투자 성향 | 글로벌 협동로봇 시장 점유율 확대에 베팅하는 대표 대형주 | 삼성 M&A 및 피지컬 AI/휴머노이드 모멘텀 주도주 | 중소형 로봇 성장주, 밸류에이션 리레이팅 기대주 |
3. 주가를 견인할 3대 핵심 실적 성장 동력

- 북미 및 유럽의 구조적 노동력 부족과 임금 상승
- 선진국의 고령화와 제조·물류 현장의 심각한 구인난으로 협동로봇의 투자회수기간(ROI)이 1~2년 안팎으로 단축되었습니다.
- 기존 산업용 로봇과 달리 펜스(안전 격벽) 없이 인간과 같은 공간에서 협업할 수 있어 초기 설치 비용이 저렴하고 공간 효율성이 뛰어난 협동로봇 수요가 급증하고 있습니다.
- 물류·팔레타이징 및 F&B 신시장 개척
- 박스를 파렛트에 적재하는 '팔레타이징(Palletizing)' 솔루션은 가반하중 20~30kg을 다루는 두산로보틱스의 핵심 독점 영역으로, 이커머스 풀필먼트 및 물류센터 도입이 가속화되고 있습니다.
- 단체급식 튀김 조리, 커피 드립, 공항 수하물 처리 등 F&B 및 서비스 특화 로봇 출하량이 본격적인 볼륨을 형성하기 시작했습니다.
- 그룹 지배구조 개편 및 스마트 솔루션 결합
- 글로벌 건설·소형 중장비 1위 네트워크를 갖춘 두산밥캣과의 북미 영업망 공유, 무인 지게차 및 스마트 팩토리 장비와의 결합을 통해 글로벌 크로스셀링(교차 판매) 잠재력이 매우 큽니다.
4. 증권가 목표주가 및 밸류에이션 점검
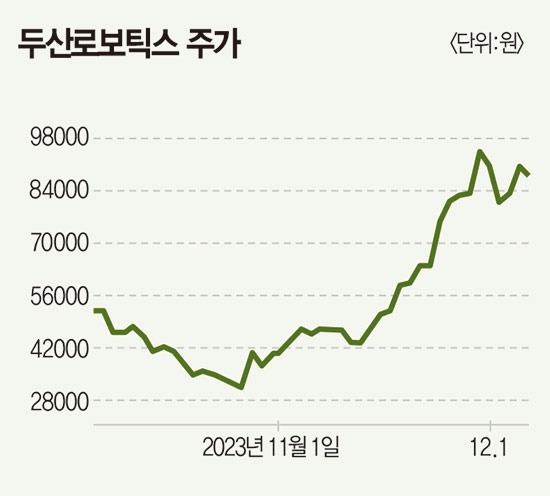
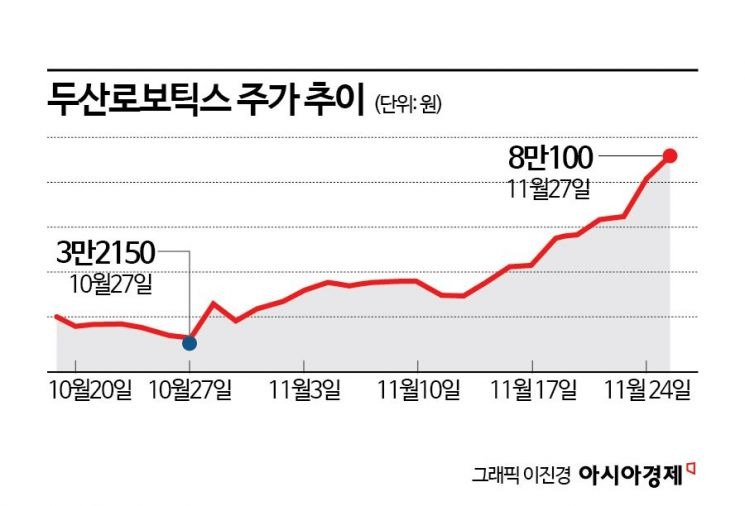
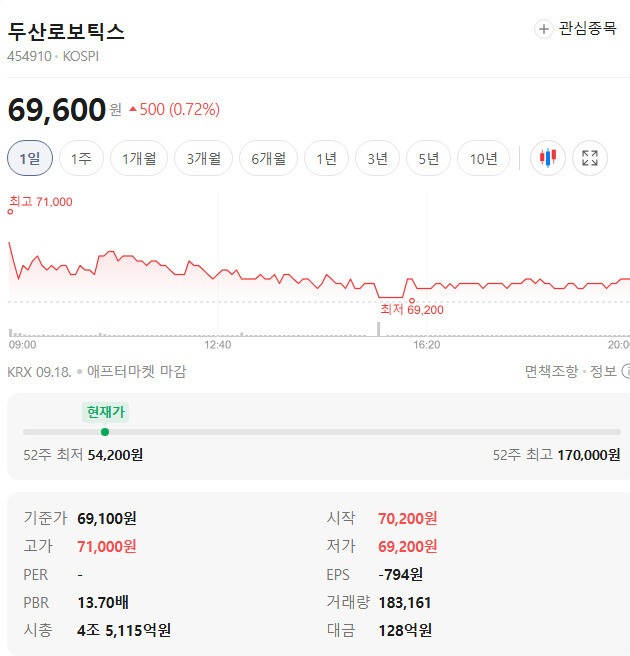
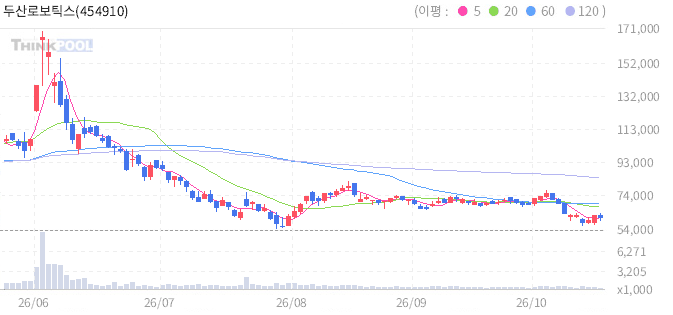
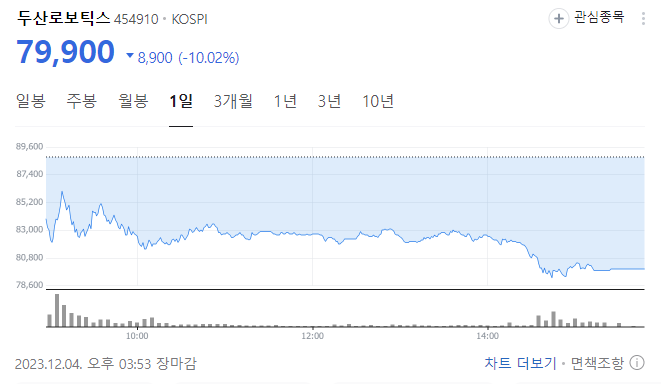
국내 증권사들은 두산로보틱스의 미래 성장성과 글로벌 브랜드 가치를 높게 평가하면서도, 연구개발(R&D)비 및 해외 마케팅비 지출에 따른 적자 지속을 감안하여 단기 실적 눈높이를 조율하고 있습니다.
- 목표주가 밴드: 75,000원 ~ 110,000원 (보수적 접근 75,000~80,000원, 중장기 성장성 반영 시 100,000~110,000원 선)
- 밸류에이션 평가:
- 전통적인 제조업 지표인 PER(주가수익비율)로는 평가하기 어려운 성장주 단계이며, 미래 매출 성장률과 주가매출비율(PSR) 또는 2027년 전후 흑자 전환 시점의 이익 체력을 선반영하는 방식으로 평가받고 있습니다.
- 분기별 협동로봇 판매량 증가율과 북미 수주 잔고가 주가의 하방 경직성을 지지하는 핵심 지표입니다.
5. 실전 투자 전략 & 핵심 체크포인트
- '분기 실적 [영업손실 축소 및 흑자 전환 시점] 확인':
- 로봇 테마의 막연한 기대감만으로 주가가 급등하던 시기를 지나, 실제 분기별 매출 성장세와 영업손실의 축소 여부가 주가 반등의 필수 전제조건입니다. 매출액이 전년 대비 두 자릿수 성장을 회복하는지 분기 실적 발표를 필수 점검하세요.
- '고평가 밸류에이션에 따른 [분할 매수 밴드 설정]':
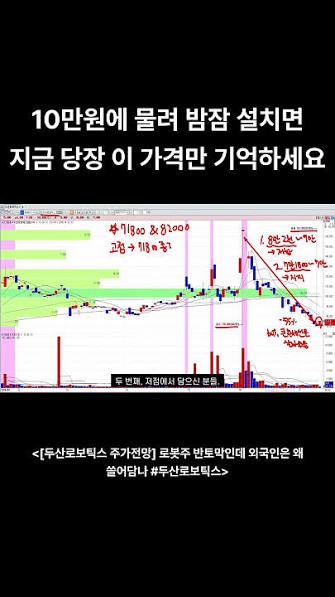
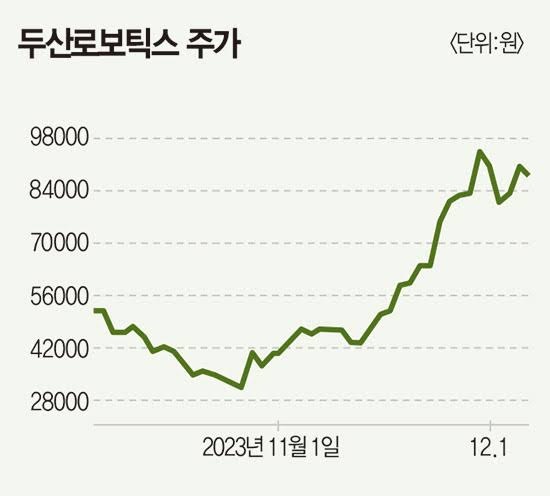
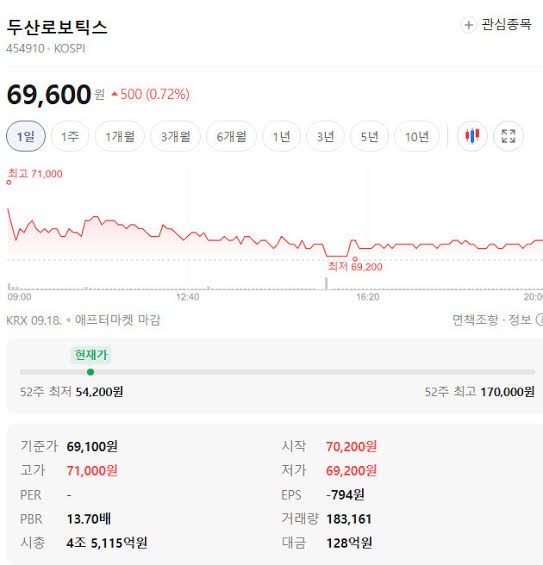
- 성장 기대감이 선반영된 고PBR 종목이므로 일시에 비중을 싣기보다는 주가가 이동평균선 지지선(6만 원대 초중반 등) 부근에서 조정을 받을 때마다 적립식으로 분할 매수하는 접근이 유리합니다.
- 'AI 로봇 및 글로벌 빅테크 협력 뉴스 모니터링':
- 엔비디아(NVIDIA), 구글 등 글로벌 빅테크의 피지컬 AI(로보틱스 파운데이션 모델) 탑재 소식이나 대기업 스마트팩토리 대량 공급 계약 체결 공시가 나올 때 강력한 상방 모멘텀이 발생하므로 관련 이슈를 상시 추적해야 합니다.
반응형